Simulador de Juros Compostos
Como funciona o simulador de juros compostos?
O Simulador de Juros Compostos permite estimar quanto um valor pode crescer ao longo do tempo considerando uma taxa de juros e, se desejado, aportes periódicos. O cálculo mostra como o efeito dos juros acumulados pode fazer com que o saldo aumente progressivamente.
Para fazer uma simulação, informe o valor inicial, a taxa de juros, o período e, caso queira considerar novos investimentos ao longo do tempo, o valor dos aportes e sua frequência.
O resultado permite visualizar o valor acumulado, quanto foi efetivamente colocado por você e quanto corresponde ao crescimento proporcionado pelos juros. Essa separação ajuda a entender melhor o impacto do tempo e da capitalização sobre o dinheiro.
O que são juros compostos?
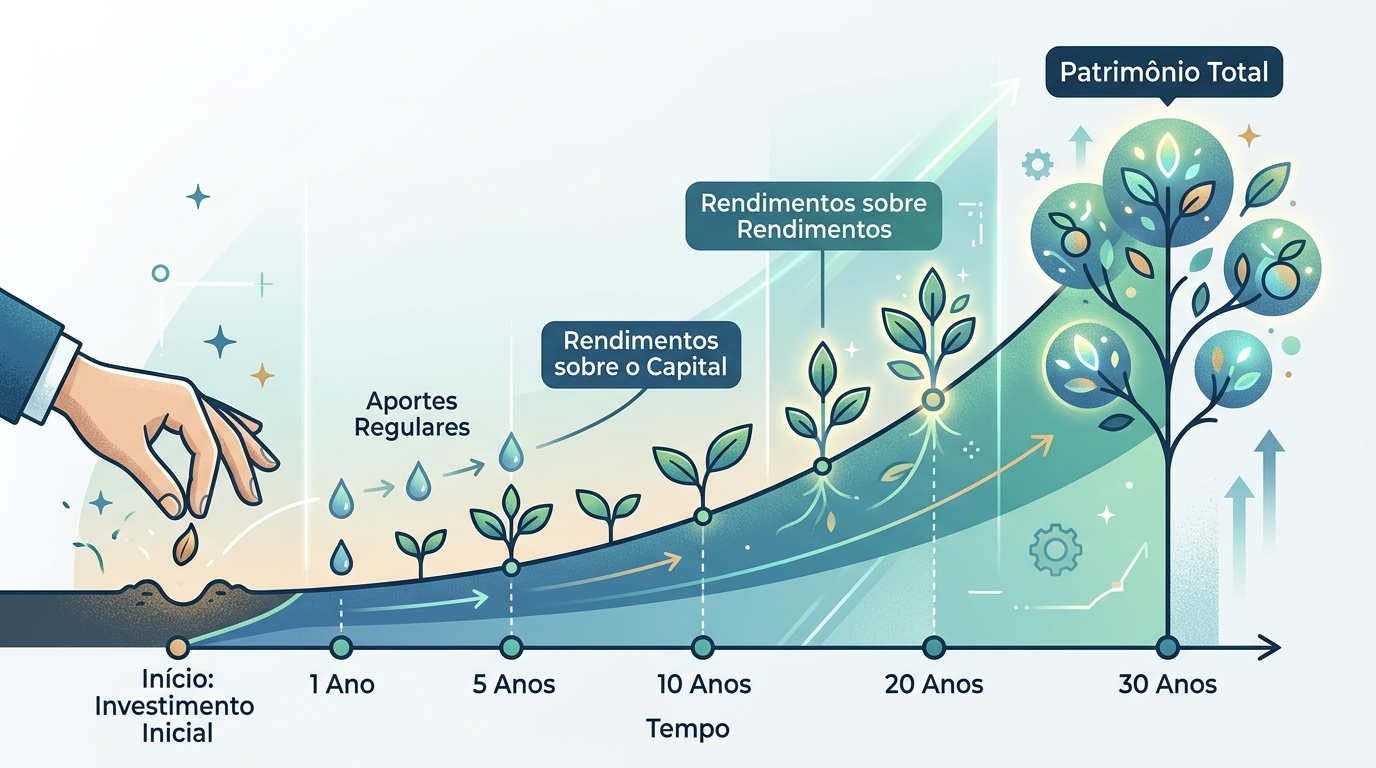
Juros compostos são uma forma de cálculo em que os juros gerados em um período passam a fazer parte do saldo utilizado no cálculo dos períodos seguintes. Por isso, os juros também podem gerar novos juros ao longo do tempo.
Imagine, por exemplo, um valor aplicado que rende juros todos os meses. No primeiro período, os juros são calculados sobre o valor inicial. No período seguinte, o cálculo passa a considerar o saldo que já inclui os juros anteriores.
Esse efeito é conhecido como capitalização e faz com que o crescimento possa se tornar cada vez mais significativo conforme o tempo passa.
Como usar o simulador de juros compostos?
Usar o simulador é simples. Você só precisa informar os dados necessários para a projeção:
- Valor inicial: informe quanto será investido ou considerado como saldo inicial.
- Aportes: se pretende adicionar dinheiro regularmente, informe o valor dos aportes e a periodicidade.
- Taxa de juros: informe a taxa esperada para a simulação e indique o período correspondente, como mês ou ano.
- Prazo: informe por quanto tempo o dinheiro permanecerá aplicado ou será considerado na projeção.
Depois de preencher os campos, o simulador apresenta a evolução estimada do valor ao longo do período informado.
Para obter uma projeção mais coerente, procure utilizar uma taxa compatível com o período escolhido. Uma taxa mensal, por exemplo, deve ser interpretada de forma diferente de uma taxa anual.
Exemplo prático de juros compostos
Considere uma situação hipotética em que uma pessoa começa uma simulação com R$ 1.000 e deixa esse valor crescer a uma determinada taxa durante vários períodos, sem realizar novos aportes.
No primeiro período, os juros são calculados sobre os R$ 1.000 iniciais. No período seguinte, os juros passam a incidir sobre o saldo anterior, que já inclui o rendimento obtido.
À medida que os períodos avançam, a diferença entre o valor inicialmente aplicado e o saldo acumulado tende a ficar cada vez mais evidente. É justamente esse efeito que torna os juros compostos tão importantes em planejamentos de longo prazo.
Juros compostos com aportes mensais
Uma simulação pode ficar ainda mais próxima de situações reais quando são considerados aportes periódicos.
Imagine alguém que começa com um valor inicial e acrescenta uma quantia todos os meses. Nesse caso, o crescimento do patrimônio não depende apenas do primeiro valor investido: cada novo aporte também passa a participar da capitalização durante o período em que permanecer aplicado.
Por isso, o tempo pode ter um papel importante. Um aporte realizado no início de uma simulação permanece mais tempo sujeito à capitalização do que um aporte realizado próximo ao final do período.
O simulador permite visualizar esse efeito e comparar diferentes cenários de valor inicial, aportes, taxa e prazo.
Juros compostos x juros simples
A principal diferença está na forma como os juros são calculados ao longo do tempo.
Nos juros simples, os juros de cada período são calculados com base no valor principal inicial. Nos juros compostos, os juros acumulados passam a fazer parte da base de cálculo dos períodos seguintes.
Na prática, isso significa que os juros compostos podem produzir um crescimento mais acelerado quando o dinheiro permanece aplicado por períodos mais longos.
Essa diferença também pode ser observada em situações de dívida. Em financiamentos, empréstimos e outros compromissos financeiros, a forma de capitalização pode influenciar significativamente o valor final pago.
Por que o tempo é importante nos juros compostos?
O tempo é um dos principais fatores envolvidos no efeito dos juros compostos. Quanto maior o período de capitalização, mais oportunidades existem para que os rendimentos acumulados também participem dos cálculos seguintes.
Isso ajuda a explicar por que pequenas diferenças de taxa ou de prazo podem produzir resultados bastante diferentes em uma projeção de longo prazo.
Além disso, quando existem aportes periódicos, cada valor adicionado possui seu próprio período de exposição à capitalização. Aportes feitos mais cedo permanecem mais tempo na simulação.
Como escolher a taxa de juros para a simulação?
A taxa utilizada no simulador deve representar uma hipótese de rendimento adequada ao cenário que você deseja analisar.
É importante observar se a taxa informada é mensal, anual ou referente a outro período. Também é necessário verificar se estamos falando de uma taxa nominal ou efetiva, pois essas informações podem representar formas diferentes de expressar um rendimento.
Quando uma taxa anual e uma taxa mensal são comparadas, não é correto assumir automaticamente que basta dividir a taxa anual por 12. Em um regime de capitalização composta, taxas equivalentes precisam considerar o efeito da própria capitalização.
Por isso, ao fazer uma simulação, utilize sempre uma taxa cujo período seja compatível com o período de capitalização adotado pelo cenário.
O resultado do simulador representa uma previsão?
Não. O resultado é uma simulação matemática baseada nos valores informados.
Se você informar uma taxa constante para todo o período, o cálculo considera essa taxa durante toda a projeção. Na vida real, entretanto, investimentos podem apresentar variações de rentabilidade, taxas, impostos, inflação e outros fatores.
Por isso, uma simulação de juros compostos deve ser utilizada como uma ferramenta de planejamento e comparação de cenários, e não como garantia de rentabilidade futura.
O que pode afetar o resultado de um investimento?
O valor apresentado pelo simulador pode representar apenas uma projeção matemática. Dependendo do investimento analisado, outros fatores podem alterar o resultado efetivamente obtido.
- Impostos: alguns investimentos estão sujeitos à tributação.
- Taxas: custos de administração, corretagem ou outras cobranças podem reduzir o rendimento líquido.
- Inflação: o crescimento nominal do dinheiro não significa necessariamente aumento equivalente do poder de compra.
- Variação da rentabilidade: uma taxa de retorno pode mudar ao longo do tempo.
- Aportes: valores e datas diferentes de aporte alteram o resultado da projeção.
- Prazo: pequenas alterações no período podem modificar significativamente o resultado de uma simulação de longo prazo.
Por isso, quando o objetivo for avaliar um investimento específico, é importante considerar também as características e os custos desse investimento.
Quando usar o simulador de juros compostos?
A ferramenta pode ser útil sempre que você quiser entender como diferentes combinações de valor inicial, aportes, taxa e prazo podem afetar um resultado financeiro.
Alguns exemplos de uso são:
- estimar o crescimento de um investimento ao longo do tempo;
- comparar diferentes valores de aportes mensais;
- entender o impacto de aumentar o prazo de uma aplicação;
- comparar cenários com taxas diferentes;
- planejar uma estratégia de acumulação de patrimônio;
- estudar o funcionamento da capitalização composta;
- avaliar cenários antes de tomar uma decisão financeira.
Como interpretar o resultado?
Ao analisar uma simulação, não observe apenas o valor final. Uma forma mais útil de interpretar o resultado é separar o que veio dos valores que você colocou daquilo que foi gerado pela capitalização.
Por exemplo, uma projeção pode apresentar um valor acumulado formado por três componentes principais: o valor inicial, os aportes realizados durante o período e os juros acumulados.
Essa comparação ajuda a perceber quanto do patrimônio projetado depende dos aportes e quanto depende do rendimento ao longo do tempo.
Simule diferentes cenários
Uma das melhores formas de utilizar o simulador é fazer mais de uma simulação e comparar os resultados.
Você pode, por exemplo, manter o mesmo valor inicial e testar diferentes prazos. Também pode manter o prazo e alterar o valor dos aportes ou comparar taxas diferentes.
Esse tipo de comparação ajuda a entender quais variáveis têm maior impacto no resultado e evita analisar uma única projeção como se ela fosse uma certeza.
Juros compostos e planejamento financeiro
Entender os juros compostos pode ajudar no planejamento financeiro porque permite visualizar como decisões tomadas hoje podem afetar um resultado ao longo do tempo.
O conceito é especialmente relevante quando existe um horizonte de longo prazo e aportes regulares. Nesses casos, o crescimento do patrimônio pode depender tanto da capacidade de realizar novos aportes quanto do rendimento obtido sobre o dinheiro acumulado.
Mais importante do que buscar uma taxa específica é entender a relação entre tempo, aportes, rentabilidade e risco. Uma boa simulação permite comparar essas variáveis antes de tomar uma decisão.
Privacidade
Os valores informados no simulador são utilizados para realizar os cálculos solicitados. A ferramenta foi desenvolvida para permitir que você faça suas simulações diretamente no navegador.
Evite inserir informações pessoais desnecessárias. Para uma simulação financeira, normalmente basta informar os valores necessários para o cálculo, sem fornecer dados como nome, CPF, número de conta ou informações bancárias.
Perguntas frequentes sobre juros compostos
Juros compostos são calculados considerando o saldo acumulado ao longo dos períodos. Dessa forma, os juros de períodos anteriores podem participar da base de cálculo dos períodos seguintes.
Nos juros simples, os juros são calculados sobre o valor principal. Nos juros compostos, os juros acumulados também passam a participar dos cálculos seguintes, produzindo o chamado efeito de capitalização.
Não necessariamente. O resultado depende principalmente da taxa de juros, do prazo e da existência ou não de novos aportes. Quanto maior o prazo e a taxa, mantendo as demais condições, maior tende a ser o efeito da capitalização.
Sim. Quando a ferramenta oferece a opção de aportes periódicos, você pode informar o valor que pretende adicionar regularmente e observar como esses novos valores influenciam a projeção.
É preciso ter cuidado. Em uma situação de capitalização composta, a equivalência entre períodos considera o efeito da capitalização. Por isso, simplesmente multiplicar uma taxa mensal por 12 não representa necessariamente a taxa anual efetiva equivalente.
Não. O simulador apresenta uma projeção matemática baseada nas condições informadas. Investimentos reais podem ter variações de rentabilidade, impostos, taxas, inflação e outros fatores que alteram o resultado.
A inflação não deve ser confundida com a rentabilidade nominal apresentada em uma simulação. Para analisar o ganho real do poder de compra, é necessário considerar também a inflação do período.
Sim, desde que você tenha cuidado para utilizar premissas comparáveis. Uma simulação pode ajudar a visualizar diferentes cenários, mas a escolha de um investimento também deve considerar risco, liquidez, impostos, taxas e outras características.
Porque cada período adicional permite que o saldo acumulado continue participando da capitalização. Em prazos mais longos, esse efeito pode se tornar cada vez mais relevante.
Não. A ferramenta tem finalidade educacional e de simulação. Para decisões financeiras relevantes, considere analisar as características específicas do investimento e, quando necessário, buscar orientação de um profissional habilitado.